
CONTRIBUTORI

Francis Gannon
Co-Chief Investment Officer, Managing Director, Royce Investment Partners
small cap si prendono “Una pausa rigenerante”, ma restano al vertice
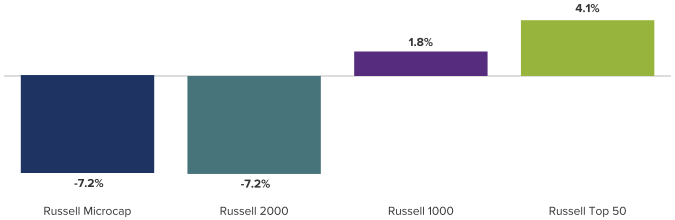
Nei mesi estivi i rendimenti delle small cap hanno rallentato, mentre le mega cap e altri titoli a elevata capitalizzazione, prevalentemente legati all’intelligenza artificiale (IA), hanno recuperato terreno. Nel trimestre, gli indici Russell 2000 e Russell Microcap hanno entrambi chiuso in territorio negativo, registrando ciascuno una flessione del 7,2%. L’indice Russell 1000 è invece salito dell’1,8%, mentre il Russell Top 50, rappresentativo delle mega cap, ha guadagnato il 4,1%.
Le azioni large e mega cap hanno sovraperformato le small e micro cap
Performance degli indici Russell nel 3° trimestre 2026
Fonte: FTSE Russell. La performance passata non costituisce una garanzia di risultati futuri. Dati al 30 settembre 2026.
Da inizio anno a fine settembre, tuttavia, le azioni small e micro cap hanno mantenuto un vantaggio rispetto alle società a maggiore capitalizzazione. Nel periodo terminato il 30/09/2026, il Russell 2000 è avanzato del 13,7% e il Russell Microcap del 18,3%, a fronte di rialzi rispettivamente del 12,3% e del 6,2% per il Russell 1000 e il Russell Top 50.
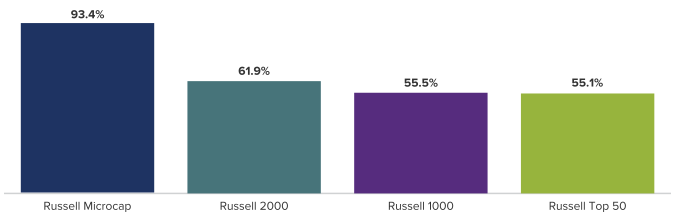
Per noi specialisti delle small cap, è altrettanto significativo che gli indici small e micro cap siano nettamente in testa anche dall’inizio dell’attuale ciclo: dal minimo dell’08/04/2025, il Russell 2000 è salito del 61,9%, il Russell Microcap ha guadagnato il 93,4%, il Russell 1000 è avanzato del 55,5% e il Russell Top 50 del 55,1%.
Le azioni small e micro cap continuano a distinguersi dal minimo di mercato del 2025
Performance degli indici Russell, 08/04/2025–30/09/2026
Fonte: FactSet. La performance passata non costituisce una garanzia di risultati futuri.
Di seguito approfondiamo i fondamentali che sostengono le prospettive delle azioni small e micro cap. Per ora, basti sottolineare che le correzioni registrate nel trimestre, rispettivamente dell’8,6% e del 7,5%, non hanno affatto attenuato la nostra fiducia nel proseguimento della leadership delle small cap.
Le mega cap tecnologiche hanno dominato il 3° trimestre 2026
In un trimestre dai risultati contrastanti per i mercati azionari, il recupero delle mega cap è stato trainato dalle solide performance di Apple, Meta e Microsoft. Hanno contribuito anche diversi titoli large cap dei comparti software e semiconduttori, in particolare Advanced Micro Devices, Micron Technology e Nvidia.
Le dinamiche del settore tecnologico sono state particolarmente significative nel trimestre. A luglio si è osservata una rotazione dai titoli legati alle infrastrutture per l’IA, comprese alcune small cap e società di semiconduttori di ogni dimensione, verso quelli del settore rimasti indietro. Questo movimento ha posto le basi per il recupero dei titoli software ad agosto. La crescente penetrazione dell’IA in numerosi ambiti specialistici del software aveva alimentato timori di trasformazioni radicali potenzialmente imminenti, se non addirittura di obsolescenza del comparto. Quando tali timori sono apparsi eccessivi, i titoli software hanno recuperato terreno.
A settembre, il lancio di GPT-6 di OpenAI ha poi contribuito a riaccendere la domanda di titoli dei produttori di chip e a spingere il Nasdaq verso un nuovo massimo storico il 21 settembre. Nel frattempo, lo sviluppo delle infrastrutture per l’IA è proseguito a ritmo sostenuto, senza segnali di rallentamento: per il 2026, la sola spesa in conto capitale (CapEx) degli hyperscaler è stimata tra 700 e 775 miliardi di dollari.
Resta da capire perché gli investitori non siano ancora tornati con analogo interesse sulle small cap dei semiconduttori e sugli altri titoli coinvolti nello sviluppo delle infrastrutture per l’IA. Alla luce della solidità dei fondamentali di molte società di minori dimensioni attive in questo ambito, riteniamo che sia soltanto una questione di tempo.
Affari esteri
Al di fuori degli Stati Uniti, dove il tema d’investimento legato all’IA ha un peso minore, nel terzo trimestre 2026 i mercati hanno seguito un andamento diverso da quello statunitense, come già nel secondo trimestre. Le small cap hanno sovraperformato: l’indice MSCI ACWI ex-USA Small Cap è avanzato del 2,1%, mentre l’indice MSCI ACWI ex-USA Large Cap è rimasto sostanzialmente invariato, con un rialzo dello 0,1%.
Da inizio anno al 30/09/2026, l’indice MSCI ACWI ex-USA Small Cap ha guadagnato l’11,4%, mentre l’indice MSCI ACWI ex-USA Large Cap è salito del 14,5%.
All’interno delle small cap: il value guida nel 3° trimestre 2026 e dal minimo del ciclo
Nel terzo trimestre 2026 il segmento small cap value ha fatto meglio del growth, confermando la sua consolidata tendenza a contenere maggiormente le perdite nelle fasi di ribasso, anche brevi e limitate: l’indice Russell 2000 Value ha perso il 4,9%, contro il 9,4% del Russell 2000 Growth. Meno intuitivo è il vantaggio del value anche da inizio anno al 30/09/2026, con un rialzo del 17,0% rispetto al 10,7% del growth, e nell’attuale ciclo fortemente rialzista. Dall’08/04/2025 al 30/09/2026, il Russell 2000 Value ha guadagnato il 63,4%, contro il 60,5% del Russell 2000 Growth.
Il quadro settoriale delle small cap: industria e tecnologia perdono terreno
Dieci degli undici settori del Russell 2000 hanno chiuso il terzo trimestre 2026 in territorio negativo. Industria, tecnologia, finanziari e beni di consumo discrezionali hanno fornito i contributi di gran lunga più sfavorevoli. L’energia è stato l’unico fattore positivo, grazie all’aumento dei prezzi energetici, che ha favorito l’industria petrolifera, del gas e dei combustibili. Nonostante il risultato negativo del settore sanitario nel suo complesso, i comparti delle apparecchiature e forniture sanitarie e degli strumenti e servizi per le scienze della vita hanno registrato rendimenti solidi.
Nel terzo trimestre pochi comparti hanno contribuito positivamente. Semiconduttori e apparecchiature per semiconduttori, biotecnologie, macchinari, banche, costruzioni e ingegneria figurano invece ai primi posti del lungo elenco dei contributori negativi.
Il quadro è stato decisamente più favorevole da inizio anno al 30/09/2026, con tecnologia, industria e sanità in testa ai nove settori che hanno contribuito positivamente. I beni di consumo discrezionali e le utility hanno inciso negativamente, seppure in misura molto contenuta. I principali contributi positivi sono arrivati dai comparti dei semiconduttori e delle apparecchiature per semiconduttori, delle apparecchiature elettriche e delle biotecnologie. Il commercio al dettaglio specializzato, la gestione e lo sviluppo immobiliare e le compagnie aeree passeggeri hanno invece fornito i contributi più sfavorevoli.
La resilienza resta il tema dominante
Nonostante la flessione delle società di minori dimensioni nel terzo trimestre 2026, il mercato e l’economia statunitense hanno mostrato una notevole resilienza. Tra gli attuali fattori avversi figurano uno shock dell’offerta petrolifera, un’inflazione persistente, tassi d’interesse più elevati, un mercato immobiliare debole, conflitti geopolitici ancora in corso e divisioni politiche sempre più marcate, con le elezioni ormai vicine.
Nonostante queste sfide rilevanti, l’economia continua ad avanzare, sostenuta da una disoccupazione contenuta, un’attività industriale dinamica e dalla tenuta della spesa per consumi. Il ruolo dei consumatori nell’economia statunitense è probabilmente spesso sottovalutato. La percezione diffusa di una loro debolezza è infatti in parte infondata e non rispecchia una situazione generalizzata. Le vendite al dettaglio, per esempio, sono aumentate a un ritmo piuttosto costante dopo il minimo post-festività di febbraio. Inoltre, gli spread creditizi restano su livelli ragionevoli, soprattutto nei segmenti investment grade e high yield. Per le small cap il contesto rimane favorevole, almeno per le società con bilanci solidi.
Perché tassi più elevati non significano rendimenti inferiori per le small cap
Dal nostro punto di vista di specialisti delle small cap, le ragioni a sostegno della loro leadership restano sostanzialmente invariate, se non leggermente rafforzate dopo il trimestre negativo. Alcuni osservatori, tuttavia, hanno iniziato a decretarne la fine non appena la Fed ha alzato i tassi e prospettato altri due probabili rialzi in assenza di un rallentamento dell’inflazione.
Analizzando i precedenti cicli di inasprimento monetario della Fed, abbiamo però trovato pochi riscontri all’ipotesi che tassi d’interesse più elevati si traducano in performance deludenti delle small cap. La nostra ricerca indica invece che gli utili sono un indicatore molto più attendibile della loro performance, sia in termini assoluti sia rispetto alle large cap. Nel tempo, quotazioni azionarie e utili hanno mostrato una convergenza costante. I tassi d’interesse hanno talvolta influenzato le valutazioni e il sentiment degli investitori, ma soprattutto nel breve periodo. Nel lungo termine, i rendimenti hanno seguito l’andamento degli utili, la cui crescita continua ad accelerare sia per le small cap sia per le large cap.
Tassi più elevati avranno un impatto maggiore sui titoli con i multipli più alti. Questi segmenti più costosi, nei quali si concentra anche gran parte del mercato, risentiranno probabilmente della pressione dei tassi sui multipli più delle small cap che generano utili.
Perché i fondamentali delle small cap contano
In un contesto di rialzo dei tassi, una struttura patrimoniale prudente torna ad avere un valore economico. Le small cap con un’ampia liquidità possono ora ricavarne un rendimento, come non accadeva da quasi vent’anni, dalla crisi finanziaria globale del 2008–2009. Bilanci solidi offrono numerosi vantaggi. Uno, particolarmente rilevante oggi, è la possibilità di effettuare acquisizioni, investire nella propria attività e/o rafforzare il posizionamento rispetto alle società che devono rifinanziarsi a tassi più elevati.
Abbiamo esaminato anche altri indicatori significativi, riscontrando che la debolezza delle small cap nel terzo trimestre 2026 non è stata accompagnata da un deterioramento dei fondamentali aggregati. Nel Russell 2000, i ricavi per azione sono aumentati del 2,9%, il flusso di cassa libero per azione dell’11,2% e l’utile per azione (EPS) del 19,5%. Questi dati positivi non sono però bastati a sostenere un rendimento positivo dell’indice small cap nel trimestre. Per il Russell 1000, invece, il flusso di cassa libero per azione è aumentato soltanto del 6,6% e l’EPS del 10,2%.
Anche le stime di consenso sostengono le prospettive di un proseguimento della leadership delle small cap: indicano infatti un’accelerazione della crescita degli utili nei prossimi periodi, come già osservato per gran parte dell’ultimo anno.
Per il 2026 e il 2027 si prevede una crescita degli utili delle small cap superiore a quella delle large cap
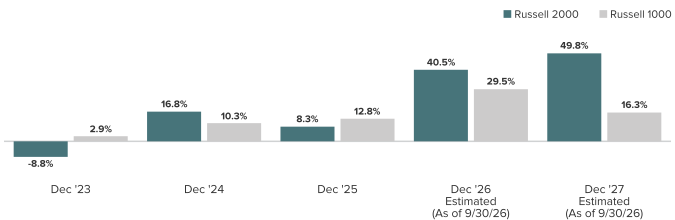
Fonte: FactSet. Dati elaborati il 1° ottobre 2026. L’utile per azione (EPS) è calcolato dividendo l’utile di una società per il numero di azioni ordinarie in circolazione. Le stime di crescita dell’EPS corrispondono alle medie precalcolate dei tassi di crescita dell’EPS a un anno stimati dagli analisti delle società di intermediazione. Le stime rappresentano la media delle previsioni formulate dagli analisti delle società di intermediazione che seguono ciascun titolo, secondo quanto riportato da FactSet. Sono esclusi tutti gli strumenti non azionari, le società di investimento e le società non coperte dagli analisti delle società di intermediazione.
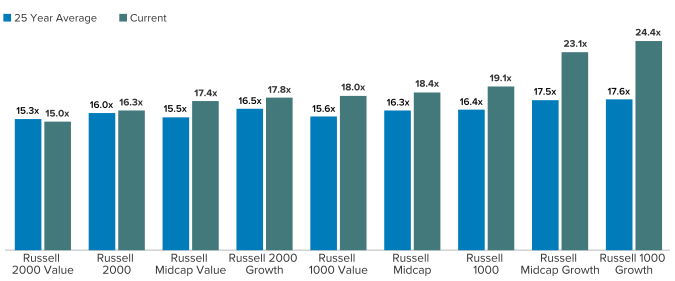
Abbiamo poi esaminato le valutazioni delle small cap, sia nel complesso sia per stile d’investimento, confrontando il rapporto EV/EBIT dei segmenti value e growth con le rispettive medie di lungo periodo. Questo rapporto tra valore d’impresa e utile al lordo di interessi e imposte è il nostro indicatore preferito per valutare gli indici e lo utilizziamo anche nella selezione delle società. I segmenti small cap value, micro cap value e micro cap core restano i più convenienti del mercato azionario statunitense, con valutazioni appena inferiori o leggermente superiori alle rispettive medie degli ultimi 25 anni. Sebbene i tre segmenti value presentino medie di valutazione a 25 anni piuttosto simili, le loro valutazioni attuali differiscono profondamente. Nel complesso, quelle delle large cap dovrebbero invece scendere ancora considerevolmente per tornare alle rispettive medie degli ultimi 25 anni.
Gli indici Russell Microcap Value, Russell Microcap, Russell 2000 e Russell 2000 Value restano vicini alle rispettive medie storiche
Valori mediani attuali del rapporto EV/EBIT e relative medie a 25 anni per gli indici Russell al 30/09/2026, escludendo le società con EBIT negativo
Fonte: FactSet.
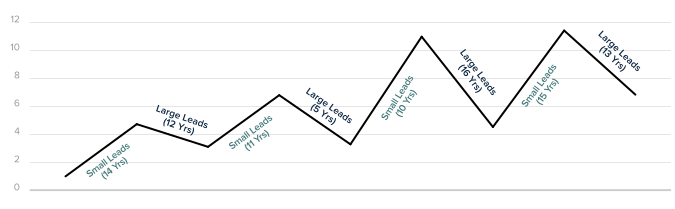
Abbiamo inoltre analizzato la durata dei cicli di leadership. Utilizzando il CRSP 6-10 del Center for Research in Security Prices come indicatore rappresentativo delle small cap e il CRSP 1-5 per le large cap, abbiamo esaminato quasi un secolo di dati per stabilire con quale frequenza e per quanto tempo ciascuna asset class sia stata in testa. Gli indici Russell, infatti, risalgono soltanto alla fine del 1978. A partire dalla fine del 1931, abbiamo individuato otto cicli completi precedenti a quello attuale, con quattro periodi di leadership per ciascuna asset class. Come mostra il grafico seguente, alle small cap appartengono due dei tre cicli più lunghi; le large cap hanno invece registrato sia il più lungo sia il più breve. Il dato più rilevante per noi è la persistenza della leadership, indipendentemente dall’asset class: il ciclo più breve, a favore delle large cap, è durato cinque anni, dalla fine degli anni Sessanta ai primi anni Settanta. I tre più lunghi sono durati tra 14 e 16 anni.
Storicamente, i cicli di leadership delle small cap sono durati in media più di un decennio
Cicli di mercato di small e large cap: performance relativa media mensile del CRSP 6-10 rispetto al CRSP 1-5 dal 31/12/1931 al 31/08/2026 (%)
Fonte: FactSet. La performance passata non costituisce una garanzia di risultati futuri.
Puntare sulla gestione attiva
Il nostro approccio d’investimento non è cambiato. Restiamo concentrati sui fondamentali e, nelle fasi di ribasso come nei periodi di volatilità, cerchiamo opportunità d’investimento in società small cap di elevata qualità con ampi margini di crescita nel lungo periodo. Sebbene nel terzo trimestre 2026 la volatilità sia stata contenuta, i rendimenti delle small cap sono diminuiti in modo piuttosto costante a luglio e settembre, con una breve interruzione della tendenza ribassista ad agosto. Ciò ha consentito ai nostri team d’investimento di incrementare selettivamente le posizioni su cui nutrono maggiore convinzione e di approfondire nuove idee.
La maggior parte dei nostri team continua a beneficiare di un equilibrio favorevole tra il buon andamento delle partecipazioni in portafoglio e la possibilità di individuare opportunità ritenute eccellenti nel lungo periodo nell’ampio e diversificato universo delle small e micro cap. Molte società che soddisfano i nostri diversi criteri d’investimento sono scambiate a multipli che consideriamo interessanti. Si tratta soprattutto di opportunità legate alle singole società, presenti però in quasi tutti i settori e comparti. Va inoltre ricordato che, nonostante l’attenzione riservata al 40% di società in perdita nel Russell 2000, l’indice comprende attualmente 1.130 società che generano utili, contro appena 900 nel Russell 1000.
Riteniamo infine che fasi come quella attuale rafforzino il valore della gestione attiva. Oggi le small cap si collocano tra due aree d’investimento su cui si concentrano le allocazioni degli investitori istituzionali: le mega cap e i mercati privati illiquidi, entrambe caratterizzate da valutazioni estreme. Le small cap possono quindi offrire una risposta concreta a diverse criticità dell’allocazione azionaria. Valutazioni relativamente più interessanti e utili che mantengono la loro solidità rafforzano la nostra convinzione che il contesto attuale offra opportunità significative agli investitori attivi con un approccio basato sui fondamentali e un orizzonte di lungo periodo.
Definizioni
L’indice Russell 1000 è un indice non gestito, ponderato per la capitalizzazione, composto da azioni large cap statunitensi. Misura la performance delle 1.000 maggiori società statunitensi quotate incluse nell’indice Russell 3000.
L’indice Russell 2000 è un indice di azioni small cap statunitensi che misura la performance delle 2.000 società statunitensi quotate di minori dimensioni incluse nell’indice Russell 3000.
L’indice Russell Top 50 è un indice ponderato per la capitalizzazione di mercato che comprende i 50 maggiori titoli dell’ampio universo azionario statunitense Russell 3000.
L’indice Russell Microcap misura la performance del segmento micro cap del mercato azionario statunitense. Le micro cap rappresentano meno del 3% della capitalizzazione del mercato azionario statunitense e comprendono i 1.000 titoli di minori dimensioni dell’indice small cap Russell 2000®, oltre ai successivi titoli idonei di minore capitalizzazione.
Gli indici Russell 2000 Value e Growth comprendono rispettivamente i titoli value e growth presenti nel Russell 2000, secondo la classificazione di Russell Investments.
L’indice MSCI ACWI ex-USA Small Cap è un indice non gestito, ponderato per la capitalizzazione, composto da azioni small cap globali, esclusi gli Stati Uniti.
L’indice MSCI ACWI ex-USA Large Cap è un indice non gestito, ponderato per la capitalizzazione, composto da azioni large cap globali, esclusi gli Stati Uniti.
L’indice S&P 500 è un indice non gestito composto da 500 titoli, generalmente rappresentativo della performance delle società statunitensi di maggiori dimensioni.
Il valore d’impresa (enterprise value, EV) rappresenta il valore complessivo di una società, tenendo conto sia del capitale di debito sia del capitale azionario.
Il multiplo EV/EBIT è il rapporto tra il valore d’impresa (EV) e l’utile al lordo di interessi e imposte (EBIT).
Quali sono i rischi?
Tutti gli investimenti comportano rischi, inclusa la possibile perdita del capitale. La performance passata non costituisce una garanzia di risultati futuri. Va ricordato che non è possibile investire direttamente in un indice. I rendimenti degli indici non gestiti non riflettono commissioni, spese od oneri di vendita.
La gestione attiva non garantisce guadagni né protegge dalle flessioni del mercato.
I titoli azionari sono soggetti a fluttuazioni dei prezzi e alla possibile perdita del capitale.
Le materie prime e le valute comportano rischi più elevati legati alle condizioni di mercato, politiche, regolamentari e naturali e potrebbero non essere adatte a tutti gli investitori.
Le azioni a bassa e media capitalizzazione comportano rischi e volatilità maggiori rispetto alle azioni ad alta capitalizzazione.
I Treasury USA sono titoli di debito diretti emessi dal governo degli Stati Uniti e assistiti dalla sua piena garanzia sovrana («full faith and credit»). Il governo degli Stati Uniti garantisce il rimborso del capitale e il pagamento degli interessi sui Treasury USA detenuti fino alla scadenza. A differenza dei Treasury USA, i titoli di debito emessi da agenzie ed enti federali e i relativi investimenti possono essere o meno assistiti dalla piena garanzia sovrana del governo degli Stati Uniti. Anche quando il governo statunitense garantisce il capitale e gli interessi sui titoli, tale garanzia non copre le perdite derivanti da una diminuzione del loro valore di mercato.
Le società e/o i case study citati sono utilizzati esclusivamente a scopo illustrativo; i relativi investimenti potrebbero essere o meno attualmente presenti nei portafogli cui Franklin Templeton fornisce consulenza. Le informazioni fornite non costituiscono una raccomandazione o una consulenza individuale in materia d’investimenti relativa a specifici titoli, strategie o prodotti d’investimento, né indicano le intenzioni di negoziazione di alcun portafoglio gestito da Franklin Templeton. La performance passata non costituisce una garanzia di risultati futuri.
Le cifre e i dati citati in questo articolo provengono da Russell Investments, FactSet, Bloomberg e Reuters.
Importanti comunicazioni dei fornitori di dati e i relativi termini sono disponibili su www.franklint Templetondatasources.com.
Tutti i dati sono soggetti a variazioni.